 内蒙古励炜律师事务所
励炜法研丨保交房与公平清偿之间 ——《全国法院审理房地产开发企业破产案件座谈会纪要》亮点评析
2026年9月4日,最高人民法院以法〔2026〕137号通知印发《全国法院审理房地产开发企业破产案件座谈会纪要》(以下简称《纪要》),自印发之日起施行。这份文件源于2025年12月30日由最高人民法院召集、住房和城乡建设部、中国人民银行、金融监管总局等单位共同参加的全国法院审理房地产企业破产案件座谈会,全文36条,分八个部分,覆盖管辖与关联企业处置、债务人财产认定、购房人权利保护、债权申报审核、续建融资、财产处置与清偿顺位、监督问责等房地产开发破产案件审理的全部主要环节。
《纪要》出台的背景不难理解。本轮房地产市场深度调整以来房企进入破产程序的数量持续增加,而现行《企业破产法》制定于2006年,对购房消费者权利、以房抵债、在建工程续建、保交楼代建代持等一系列房地产特有问题几乎没有规定。审判实践中各地法院自寻规则,同案不同判的问题突出。与此同时,《企业破产法(修订草案)(二次审议稿)》已经面世正在全国人大审议过程中。《纪要》在修法落地之前以司法文件形式集中供给裁判规则,既解当下之急,也为新法的适用探路。通观全文,以下八个方面的规则最值得当事人与实务界关注。
一
管辖与关联企业处置,先把程序入口统一起来
《纪要》第1条确立了一个颇具行业特色的管辖规则-房地产开发企业破产案件原则上以开发项目所在地确定管辖法院,项目分散在同一设区市不同县域的由该市中院管辖,分散在同一省不同设区市的由省高院指定一家中院管辖,跨省域的报请最高人民法院指定管辖。房地产总部企业破产则以注册地为住所地确定管辖。
之所以如此安排,理由写在条文里“房地产开发企业的主要财产是开发项目,经营决策围绕项目建设、施工、融资、预售展开,主要办事机构所在地与项目所在地通常重合。以项目所在地定管辖,便于资产接管、处置和债权人监督”。这一规则事实上突破了《企业破产法》第3条"由债务人住所地人民法院管辖"的一般规定,属于针对行业特点作出的特别安排,其效果如何有待观察。
关联企业处置方面第2条重申了单独破产、单独判断破产原因的基本原则,明确不得以资金互相调拨、互相担保、人员交叉任职等常见情形为由适用实质合并破产。只有法人人格高度混同、区分财产成本过高且严重损害债权人公平清偿利益的方可裁定实质合并。这一立场与《破产法修订草案(二次审议稿)》第十二章合并破产的规定方向一致——草案第177条同样将合并破产严格限定于资产负债混同难以区分或欺诈设立的情形。《纪要》同时设置了协调管辖的缓冲机制。即不符合实质合并条件的,由高院指定集中管辖或层报最高法院指定管辖,避免关联企业案件在各地各自为政。
对债权人而言,这一安排的现实意义在于债权人申请房企破产时,受理法院很可能不再是债务人注册地法院而是项目所在地法院。而涉及集团多个项目公司的,需要预判单个破产与实质合并两种情形下自身受偿率的差别,及早调整申报和表决策略。
二
保交楼政策的最集中体现-"三代"协议的司法豁免
《纪要》第8条是全文政策色彩最浓也最具行业特色的一条。破产申请受理前,因保交楼、保交房需要,经地方政府有关部门协调签订的代管、代持、代建协议,受理后管理人主张依《企业破产法》第18条解除的,人民法院不予支持。利害关系人请求依第31条、第32条、第33条撤销或确认无效的亦不予支持。
这一规定的分量需要从《企业破产法》的基本结构来理解。第18条赋予管理人对双方均未履行完毕合同的选择履行权,其制度目的在于保全债务人财产、维护债权人整体利益。第31至33条的撤销与无效规则则是防范债务人临近破产时偏颇处分财产。保交楼过程中形成的代建、代管、代持安排,多数签于企业已丧失清偿能力、风险暴露前后,形式上极易落入上述规则的射程。若允许管理人动辄解除或撤销,前期政府协调投入、代建方垫资建设都将付诸东流,项目烂尾风险反而加大。第8条以否定性列举的方式为这类协议提供了豁免通道,等于在破产法的一般规则中划出了一块政策指引。
条文还对三种协议作了界定,尤其是"代持"。房企将项目公司股权以极低名义价格过户至相关主体名下,由其主导后续建设运营并承担费用,项目收益先归还其投资,建成销售后再由房企按原价回购。这种安排在商法外观上带有明显的让与担保和关联交易色彩,换作普通商业语境被撤销或被认定无效的风险极高。第8条将其明确纳入保护范围,说明最高人民法院对保交楼实践中各种变通做法采取了"实质重于形式"的立场,只要系经政府有关部门协调、目的在于项目续建交付即不轻易否定其效力。
需要提醒相关主体的是这种豁免是有限度的。其一它只保护受理前经政府协调签订的协议,事后补签、虚构的"代建"不在其列;其二豁免并不改变股权代持本身的权利义务安排,代持方与房企之间、代持方与债权人之间的利益平衡,仍要回到协议约定和破产程序规则中解决。
三
对购房人权利的分层保护
购房人保护是房地产开发破产案件中最牵动社会稳定、也最难处理的环节。《纪要》第9至18条用了整整十条构建了一套分层保护体系,其基本逻辑是以"生存利益"为标准划分保护层级,层级越高,对抗管理人和其他债权人的力量越强。
第一层是商品房消费者居于权利金字塔顶端。第10条规定所购房屋用于满足刚性或改善型居住需求的买卖合同应当继续履行,权利内容依《最高人民法院关于商品房消费者权利保护问题的批复》(法释〔2023〕1号)确定。该批复继受了原法释〔2002〕16号批复的精神,确立了消费者交付请求权和价款返还请求权优先于建设工程价款优先受偿权和抵押权的"超级优先"地位。第31条第二款更将这一地位制度化。清算程序中,商品房消费者已支付的购房款乃至尚未归还的个人按揭贷款均列于清偿顺位之首。征收拆迁安置户通过产权调换取得位置特定、用途特定安置房的,依第10条第二款可参照消费者权利确定债权性质和顺位——这是对实践中争议已久的被拆迁人地位问题给出的明确答案。
第二层是预告登记买受人。第11条规定,已签订书面购房合同并办理预告登记的,管理人不得以未付清全款为由解除合同。破产程序终结前具备本登记条件的管理人应当办理。这一规则与《民法典》第221条预告登记制度以及担保制度司法解释第52条第2款相互衔接,使预告登记在破产程序中真正发挥了"冻结"处分、保全请求权的功能。结合第5条,已办理产权登记或拍卖、变卖、以房抵债裁定已送达买受人的,房屋不再属于债务人财产,买受人可主张取回。
第三层是已合法占有房屋的非消费性购房人。第12条规定,非消费性购房人就商品房、小商铺签订有效买卖合同,受理时已基于卖方符合约定条件的交付行为合法占有房屋的,管理人请求解除收回房屋的不予支持。是否实际占有结合交付钥匙、办理物业入住手续、实际控制等事实综合判断。
与之相对,普通购房债权人的处境则明确受限。第9条保留管理人依第18条对双方均未履行完毕合同的选择权,管理人解除购房合同的,购房人的购房款返还请求权和损害赔偿请求权按普通债权清偿,这是一般购房人与消费者之间的分水岭。不过第9条同时设定了管理人选解除权的边界,即购房人已支付全部价款的管理人不得解除合同。第17条进一步规定,管理人决定继续履行的,房屋具备交付和登记条件的应及时交付办证,但购房人须及时支付剩余房款,经催告仍不履行的,管理人可依《民法典》第563条第3项解除。值得注意的是,第17条第三款将受理后购房人以迟延交付为由主张解除合同的路径也纳入规范,解除后的返还请求权同样按普通债权处理。
一房数卖的处理在第16条确立了"登记(预告登记)优先、占有次之、结合合同履行情况和成立先后"的保护顺位,并刻意作出矫正,对于恶意办理登记的购房人权利不能优先于已合法占有房屋的购房人。这一但书直击实践中最常见的恶意抢先登记问题,体现了对诚信原则的坚守。
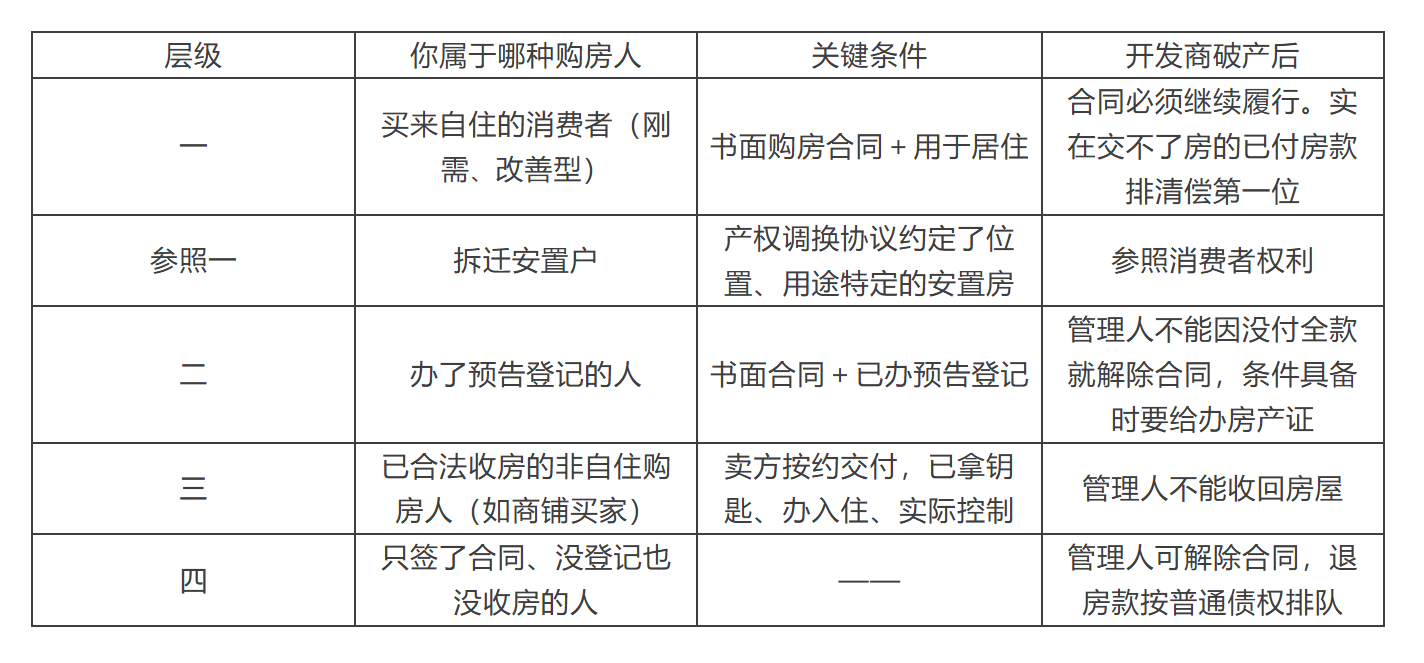
对购房群众而言,这套体系的启示是朴素而明确的,是否属于消费性购房(居住需求)、是否办理预告登记或产权登记、是否实际合法占有,直接决定房屋在开发商破产时的命运。签合同、付房款之后尽早办理预告登记,保留付款凭证和交房证据。这些平时看似琐碎的动作在破产程序中就是权利的生死线。
四
以房抵债的规则让抵债回归担保本源
房企出险前后大量债权人通过以房抵债锁定清偿这类安排在破产程序中引发无休止的效力之争。《纪要》第13至15条按类型作了系统清理,其基本立场是区分债务履行期限届满前后的抵债,区分抵债与担保,防止名为买卖实为担保的安排获取超出其本源的优先地位。
第13条区分两种情形。履行期限届满前达成的以房抵债协议按第15条处理即按"让与担保"逻辑定性;履行期限届满后达成的经审查不存在恶意损害第三人权益、不落入可撤销行为情形的认定有效,但折抵的债权数额须受原债权债务关系的审查,超出法律保护限额的高额利息应从购房款中扣减。抵债被撤销或无效的,债权人回到原债权债务关系申报债权,已交付占有的管理人有权收回。已办登记或预告登记的,法院应支持裁定撤销登记。
第15条处理的是最棘手的一类,即房企为担保自身债务与债权人签订房屋买卖合同并约定"到期不能清偿即履行该合同"。对此《纪要》的态度清晰,债权人要求继续履行交付房屋的不予支持,应按原债权关系申报,主张就合同标的物优先受偿的亦不予支持。但若已办理所有权登记,债权人在申报原债权的同时可就该登记房屋主张优先受偿。但仅办理预告登记的按担保制度司法解释第52条第2款,在受理时该房屋价值范围内支持优先受偿。同时设有一年的安全期例外,即受理前一年内对原本没有财产担保的债务签订此类合同并办理登记或预告登记的不予保护。这与《企业破产法》第31条对"对没有财产担保的债务提供担保"的可撤销行为规则严丝合缝。
第14条则反向保护优先债权的抵债清偿。受理前六个月内通过以房抵债对担保债权、工程款、劳动报酬债权进行清偿的,管理人以个别清偿为由请求撤销的不予支持,但抵债房屋价值高于被清偿债权额的,管理人有权要求补交差额。这一规则与司法解释二第14条"对自有担保财产的清偿原则上不可撤销"一脉相承,意在维护担保物权行使的稳定性。
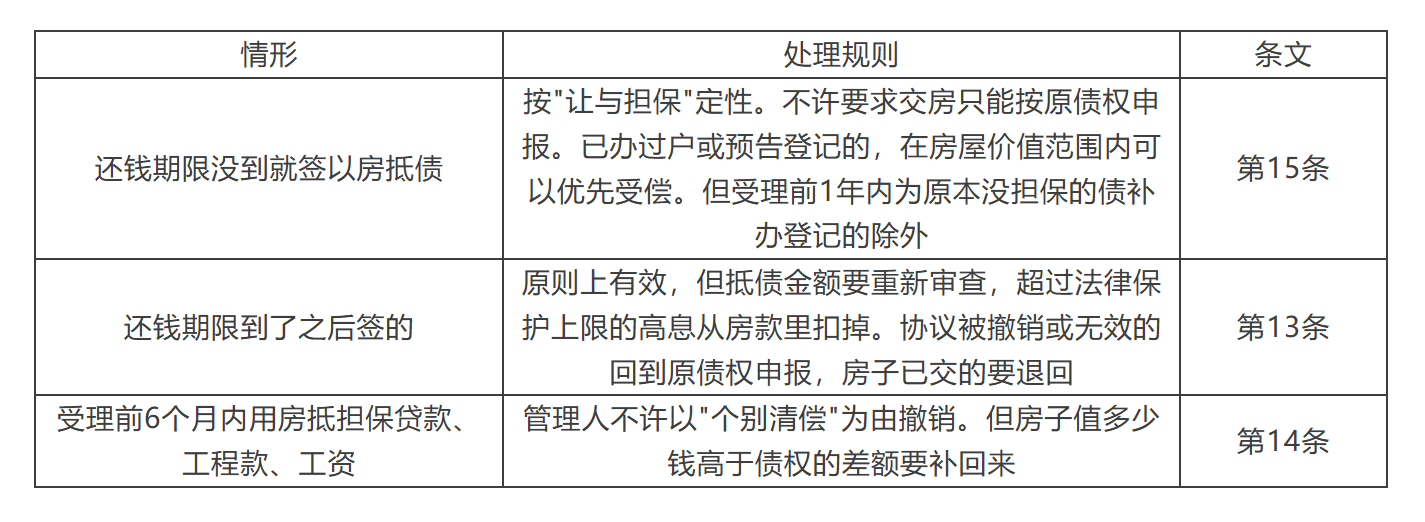
这三条合观可以看出《纪要》在以房抵债问题上的方法论-不笼统肯定,不一概否定,而是穿透交易目的,分别按买卖、清偿、担保三种法律关系定性处理。对以房抵债的债权人来说,教训同样明确,需要审查抵债协议签订的时间点、抵债价格是否合理、是否办理了登记,任何一个环节的瑕疵都可能在破产程序中被放大。企图借抵债协议获得超出债权本息的优先地位风险极高。
五
续建融资的共益债务化让烂尾楼有人敢接
项目续建是房地产开发破产区别于普通破产的核心场景。房子建完各方债权人的受偿率普遍提高;房子烂尾所有权利都沉淀在贬值的在建工程上。《纪要》第24至27条为此搭建了一套从续建决策到融资清偿的完整规则。
程序上,项目已停工的法院应指导管理人现场勘查已完工程量、封存施工资料,为确定复工前工程价款打好基础(第24条)。第一次债权人会议前管理人可依《企业破产法》第25条第1款第5项、第26条请求法院批准续建方案,法院审查可行的应当许可并监督管理人立即实施(第24条第2款)。对拒不复工、拒不移交施工资料的原施工单位,第25条第2款授权法院采取强制移交措施,并可对负责人罚款、拘留。这是保障续建推进的强制性后盾,施工企业对此应有清醒预期。
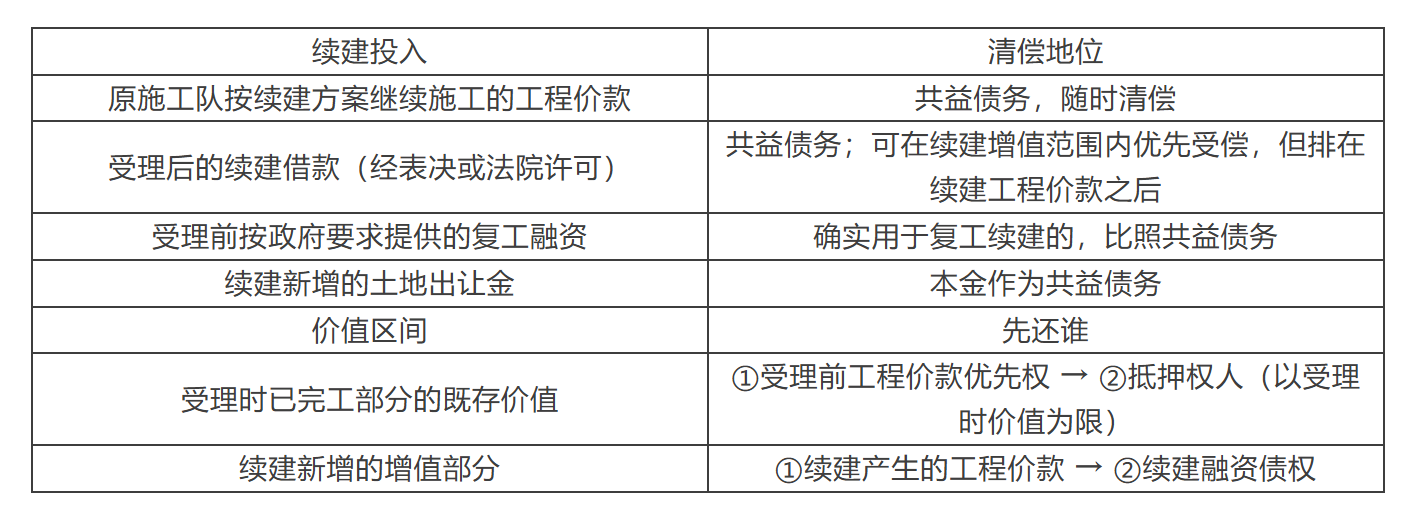
实体上,第25条第1款将原施工单位按续建方案继续施工产生的工程价款列为共益债务随时清偿。第26条规定受理后的续建融资经债权人会议表决通过或法院许可后实施,"一般应当按照共益债务清偿"专项用于项目建设。更具创新性的是第26条第3款:续建项目受理前已设抵押的,续建融资债权可在"项目续建增值范围内"优先受偿,但不得优先于续建产生的建设工程价款债权。经与建工优先权人、抵押权人协商一致的,续建融资还可优先于受理前的建工价款或抵押债权受偿。与之配套,第30条规定在建工程抵押权人的优先受偿范围以受理时已完工部分的价值为限,抵押物变现后"续建增值部分"依次优先清偿续建产生的建工价款债权和续建融资债权。
这组规则实际上对在建工程的价值作了时间维度的切割,受理时点的既存价值归在先抵押权人,续建新增价值归续建投入者。它回应了续建融资的最大障碍即"钱投进去先还了银行,谁还愿意垫资续建",此次便用规则消除投资人的后顾之忧。当然,"增值范围"如何评估、如何与受理时既存价值剥离技术上并不简单,实践中的鉴定争议不会少,这是该规则留待检验的环节。
土地出让金方面,第27条规定受理后新增应缴的土地出让金等公共费用本金可作为共益债务随时清偿,欠缴的土地出让金则参照《企业破产法》第113条第2项顺位清偿。这意味着政府土地债权让渡了一部分即时受偿利益以换取项目续建,同时保留了优于普通债权的地位。
六
消费购房人居首的九层清偿顺位
第31条是全文分量最重的一条。房地产开发企业被宣告破产、房屋买卖合同因房屋不能交付且无实际交付可能而被解除或终止的,依下列顺序清偿:(一)商品房消费者已支付的购房款、尚未归还的个人按揭贷款;(二)享有优先权的建设工程价款债权;(三)对债务人特定财产享有担保权的债权;(四)破产费用;(五)共益债务;(六)职工债权;(七)欠缴的其他社会保险费用和税款;(八)普通破产债权;(九)受理前未付应付款项的滞纳金、民事惩罚性赔偿金、行政罚款、刑事罚金等惩罚性债权。
把这份清单与现行法对照,可以发现若干重要变化。
其一,商品房消费者的价款返还请求权和按揭贷款余额被列为房屋变价款的第一顺位,优先于建工价款优先权和抵押权。这既落实了法释〔2023〕1号批复第3条消费者价款返还请求权优先,又把个人按揭贷款纳入同一顺位,等于确认了按揭债权随消费者债权走的处理思路,也就是说消费者拿不到房,至少已付房款和未还贷款排在最前面。这种安排的社会政策导向一目了然,保的是购房家庭的毕生积蓄而非投资回报。
其二,建设工程价款优先权在破产清算顺位中明确列于抵押权之前,与《民法典》第807条及建工司法解释确立的建工价款优先于抵押权规则保持一致,填补了破产法自身从未正面回答的问题。
其三,滞纳金、惩罚性赔偿金、行政罚款、刑事罚金被整体压至最末位,与司法解释三第3条"受理后产生的滞纳金、加倍迟延利息不予确认"的规则衔接,且比《破产法修订草案(二次审议稿)》第156条第7项"受理前的罚款、罚金、滞纳金"列于受理后利息之后的规定更为靠后。这一安排传递的信号是惩罚性债权可以申报,但不得与民商事债权争夺分配资源。
与二次审议稿对照还可以看出立法与司法文件的互动方向。草案第156条将"因破产人侵害他人生命权、身体权、健康权产生的债权"和抚养费、赡养费、扶养费债权列为第一顺位,职工债权退居第二,惩罚性债权和关联关系不公允交易债权殿后。草案的顺位设计同样体现了"生存利益与人身权益优先、惩罚与关联债权劣后"的价值排序,《纪要》第31条与之精神相通。可以预见,待修订后的破产法施行两者将实现规则对接,而《纪要》先行积累的裁判经验正是修法意图落地的桥梁。
七
债权审查、实际施工人与监督问责的配套机制
除上述主线外,《纪要》还有若干配套规则值得点名。
第19条要求管理人对购房人债权按请求权内容分类登记,请求继续交付房屋的单独列为一类并作为单独表决组就续建、融资等建设和交付相关事项表决,表决权按已付房款金额确定。这是破产法上首次对"交房型"债权人的表决机制作出特别安排,实质上承认了购房人作为"准物权人"参与程序治理的地位。
第20条处理迟延交付违约金。合同继续履行的,受理前已产生的违约金或损失赔偿金作为普通债权清偿,且不得与剩余房款抵销。受理后因逾期办证、逾期交付继续产生的违约金停止计算,管理人以"房地产市场深刻调整构成不可抗力"为由调减违约金申报的,法院予以支持。以行业性市场调整作为调减违约金的"不可抗力"理由,突破了传统不可抗力限于具体事件的理解。市场下行是商业风险还是不可抗力将来可能是衍生诉讼的争点。
第21条为实际施工人开辟了代位申报通道。承包人转包、违法分包或出借资质且未申报全部工程价款债权、影响实际施工人受偿的,实际施工人可在欠付价款范围内代位申报,并在追回的工程价款范围内扣除税费后优先受偿。农民工工资未足额清偿部分参照职工债权清偿。同时明确了承包人、转包人已进入破产程序的,实际施工人应向其管理人申报,不得再向房企主张防止双重受偿。这条规则对建设工程领域层层转包的现实作了务实回应,也再次确认了"农民工工资参照职工债权"的政策取向。
监督层面第33条要求将房企破产案件纳入"四类案件"由院、庭长监督管理,聚焦立案受理、管理人指定、报酬确定、债权审查、重整投资人确定等权力集中环节。第34条确立衍生诉讼集中管辖原则,非经最高法院批准不得指定受理法院之外的法院管辖。第35条对不依法解除保全措施、跨省域跨项目查封、超标的查封的,层报最高法院追责问责。第3条还规定了管理人以竞争方式选任、选任程序全程录音录像、廉政督察部门监督等要求。管理人选任方面的规定与二次审议稿第26条债权人会议可申请更换管理人并推荐人选的方向一致,反映出破产审判权运行制约的整体强化。
八
《纪要》对未来破产案件审理的影响
第一,房地产破产审理将从"政策协调驱动"转向"规则供给驱动"。 过去数年保交楼的推进,大量依赖各地府院联动机制的个案协调,同样的事实不同处理的情况并不鲜见。《纪要》把实践中成熟的做法比如代建代持协议保护、续建融资共益债务化、购房人分层保护固定为可援引的裁判规则,同时把尚不成熟的做法如消费者范围、增值分割方法留给个案裁量。对于审理法官而言,这是最直观的变化。许多过去需要请示、协调的问题现在有条文可依。
第二,共益债务制度将被动用得更频繁,也更精细。 受理前已按政府要求为复工续建提供的融资可比照共益债务清偿、续建工程价款随时清偿、新增土地出让金共益债务化。这些规则虽不局限于房地产,但房地产案件是其主战场。可以预期,共益债务的认定与边界将成为债权审查和衍生诉讼的密集争点,管理人滥用共益债务优先地位的风险也会伴随而来,监督问责条款的约束作用将经受检验。
第三,抵押权人和金融机构债权人需要重新校准风险预期。 在建工程抵押的优先范围被锁定在受理时既存价值之内,续建增值部分与其无关,消费者债权和建工价款债权双双排在其前。受理前六个月内对担保债权、工程款的以房抵债清偿不可撤销。这些规则整体上弱化了在建工程抵押权的绝对优先形象,银行对房企项目融资的风险定价、贷后管理乃至债权重组方案,都需要按新的顺位序列重新测算。
第四,刑民交叉案件的处理有了可复制的范式。 第6条确立的"合法经营债权及时受理破产、赃款赃物与合法财产甄别、特定赃款赃物刑事发还、不足部分按普通债权、混同无法区分的统一按普通债权"规则,虽是针对房企非法集资类案件,其方法论对各类涉刑企业破产案件均有参照意义。第4条关于刑事查封财产先行处置、为刑事涉财执行预留份额的安排,则直接回应了长期困扰破产程序的刑案未结、破产停摆难题。
第五,《纪要》与破产法修订形成双向呼应。《纪要》多处规则可在二次审议稿中找到对应,比如预重整阶段聘请的中介机构在受理后优先担任管理人(《纪要》第3条第3款)呼应了草案第119至122条的重整前协商制度及第122条债务人推荐管理人的规定。实质合并从严的立场呼应了草案第177条。以不可抗力调减违约金、购房人单独表决组等安排则可能需要将来修订法施行后通过新的司法解释加以衔接。最高人民法院"先行以会议纪要统一裁判尺度、待修法落定后再上升为司法解释"的路径,预计会成为一段时期内复杂领域规则供给的常态模式。
结语
各方当事人应当记住的几件事
《纪要》施行后,房地产开发破产案件中的各方主体,不妨从以下角度检视自身处境:
对购房群众而言,权利保护的层级取决于三个关键动作--买在居住目的上(消费性购房)、办在登记上(预告登记或产权登记)、守在占有上(合法接收房屋并保留证据)。三个条件一个都不占的应做好按普通债权申报的心理和资金准备,同时留意管理人继续履行合同的通知及时支付剩余房款。
对施工企业和实际施工人而言,配合续建既是义务也是利益所在。按续建方案继续施工的工程价款是共益债务随时清偿。拒不退场可能面临强制移交甚至罚款拘留。实际施工人则应关注承包人的申报动向,必要时依第21条代位申报,切勿在承包人已进入破产程序时再向房企重复主张。
对金融机构和抵押权人而言,抵押权仍然存在但不再是绝对优先。抵押优先范围止于受理时的既存价值,续建增值部分让渡给了续建投入者。参与续建融资、与建工优先权人协商融资优先顺位,比单纯保全查封更能保住受偿率。
对普通债权人和以房抵债的债权人而言,第31条的九层序列已经清楚地标定了各自的位置。试图通过事后补签协议、抢先登记、借抵债获优先地位的做法在《纪要》的规则体系下几无空间。与其在顺位上动脑筋,不如在债权审查、共益债务监督、撤销权行使等程序环节主张权利。
房地产开发企业的风险出清不会在一两年内完成,《纪要》也未必是这类案件规则供给的终点。但它至少做了一件迫切的事,让保交楼的政治要求、消费者保护的道德直觉和破产法公平清偿的技术规则,第一次在一份文件里相互衔接起来。接下来的问题交给实践回答。
本文作者
刘翠荣律师简介
刘翠荣律师:
汉族,中共党员,吉林财经大学法学学士,曾就职于某国企,内蒙古励炜律师事务所初级合伙人。
擅长领域:
刘翠荣律师专注于不良资产处置、矿业能源、破产、建工及公司法等领域,积累了丰富的实务经验,并以其专业、高效、务实的服务风格赢得了客户的信赖。曾参与过数十笔大型不良资产包的尽职调查、交易结构设计及谈判,涉及债权金额累计超过50亿元。为企业提供不良资产重组、债务重组等法律服务,帮助企业化解债务危机,实现转型升级。为数家矿业能源项目提供全程法律服务,包括项目投资、并购、融资、运营等环节,代理企业处理矿业权纠纷、股东控制权纠纷等案件,维护企业合法权益。刘翠荣律师在公司法领域拥有丰富的实务经验,包括为企业提供公司治理结构设计、股权激励方案设计等法律服务。刘翠荣律师始终将“以客户需求为核心,提供高效、精准的法律解决方案”作为执业初心,追求做良心律师,做口碑律师。
撰稿 | 刘翠荣 编辑 | 史娜 审核 | 吴佩芳
免责声明:【我们尊重原创,文字、图片素材,版权属于原作者。部分文章推送时因种种原因未能与原作者联系上,若涉及版权问题,敬请原作者联系我们删除处理,我们只做分享之用,不用于商业。转载仅供大家学习和交流,本公众号不承担由此造成的任何法律责任】